ネットショッピングの決済画面で必ず入力を求められる「セキュリティコード」。クレジットカード決済における不正利用防止の要として機能していますが、「カードのどこに書いてあるのか分からない」「カードが摩耗して数字が消えてしまった」「暗証番号と何が違うのか」といった疑問やトラブルを抱える利用者は後を絶ちません。
特にナンバーレスカードの普及やオンライン不正利用の手口が巧妙化する2026年現在、セキュリティコードの正確な役割や管理方法を把握しておくことは、自身の資産を守る上で不可欠です。本稿では、主要国際ブランド別の記載位置や3桁・4桁の違い、番号が擦れて読めなくなった際の復旧手順、他人に漏洩してしまった場合の緊急対応まで、最新の検証データをもとに網羅的に解説します。
【基本構造】クレジットカードのセキュリティコードはどこ?国際ブランド別の記載場所と見方
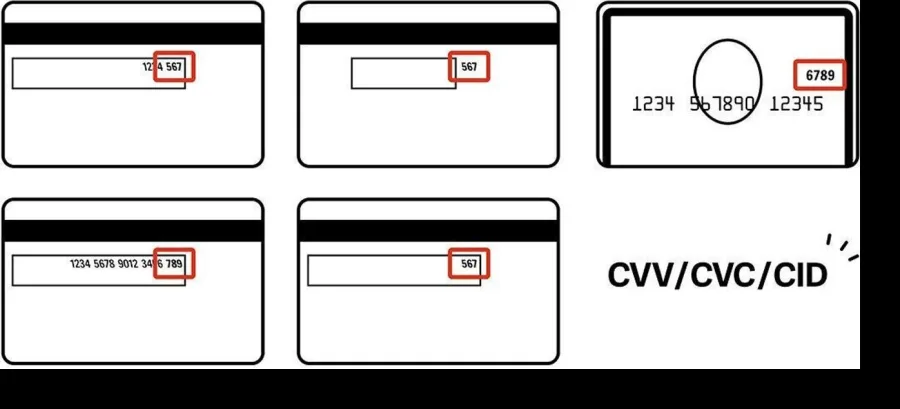
オンライン決済時に求められるクレジットカード セキュリティコード どこにあるのかという疑問は、保有しているカードの国際ブランドやカードデザインによって確認手順が異なります。まずは手元のカード券面を確認する際の基本ルールを整理します。
多くの利用者が手にするVisa、Mastercard、JCB、ダイナースクラブ、銀聯(UnionPay)の各カードでは、クレジットカード 裏面 3桁 見方としてカード裏面の署名欄(サインパネル)付近に注目します。署名欄の右上または右端に印字された複数桁の数字のうち、末尾の3桁の数字がセキュリティコードに該当します。
一方で、アメリカン・エキスプレス(American Express)は仕様が大きく異なります。アメックス セキュリティコード 4桁 表面という仕様になっており、裏面ではなくカード表面のメインカード番号の右上(または左上)に小さくフラット印刷された4桁の数字を入力する必要があります。
国内で圧倒的な発行枚数を誇る楽天カード セキュリティコード 記載場所についても、原則として裏面の署名欄右側に3桁で記載されています。ただし、近年のデザイン刷新によって登場した楽天カードのナンバーレスタイプや裏面集約型デザインでは、署名欄のレイアウトが従来と若干異なる場合があるため、枠外に印字された「3桁の独立した数字」を探すのが確実です。
【比較と定義】セキュリティコードと暗証番号の違い|CVV・CVCの仕組み
読者から頻繁に寄せられる相談の一つが、セキュリティコード 暗証番号 違いに関する混同です。両者は決済セキュリティを担保する認証要素ですが、役割と仕組みは完全に分離されています。
暗証番号(PINコード)は、実店舗のレジでICチップ端末にカードを差し込んだ際や、ATMでキャッシングを利用する際にテンキー入力する4桁の番号です。カード発行時に利用者が自ら設定し、カード内のICチップに暗号化されて記録されます。
対するセキュリティコードは、ECサイトなどの「カード非保持取引(CNP:Card-Not-Present)」専用の認証コードです。最大の特徴は、磁気ストライプやICチップの内部データには一切記録されていない点にあります。これにより、店舗の端末からスキミング被害に遭って磁気情報が盗まれても、物理カードにしか書かれていないセキュリティコードまでは複製できないという多層防御の構造が成り立っています。
また、決済画面で目にするCVV CVC 番号 違いという用語は、国際ブランドごとの呼称の差異に過ぎません。基本的なセキュリティ機能は同一です。
| 項目・ブランド | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| Visa(CVV2) | 裏面署名欄の末尾3桁 | 業界標準の印字方式 | 最も普及している形式。摩擦による印字消失に注意が必要。 |
| Mastercard(CVC2) | 裏面署名欄の末尾3桁 | 業界標準の印字方式 | Visaと同様の運用。カード保持確認用として強固に機能。 |
| JCB(CAV2) | 裏面署名欄の末尾3桁 | 国内カード共通仕様 | 日本国内での決済時も海外基準と同等のセキュリティを担保。 |
| American Express(CID) | 表面番号右上の4桁 | アメックス独自仕様 | 他社と桁数・位置が異なるため初回利用時の入力ミス頻度が高い。 |
| ナンバーレスカード各種 | カード券面印字なし(アプリ内3〜4桁) | 2024〜2026年の主流 | 覗き見リスクを根本排除。スマホ認証による高い安全性を実現。 |
【新常識】ナンバーレスカードのセキュリティコード確認方法とアプリ連携
キャッシュレス決済の進化に伴い、券面にクレジットカード番号や有効期限、セキュリティコードを一切印字しない「完全ナンバーレスカード」が市場の主流となりました。三井住友カード(NL)やセゾンカードDigital、PayPayカードなどをお持ちの場合、ナンバーレスカード セキュリティコード 確認方法は従来の物理カードとは全く異なります。
ナンバーレスカードの場合、コードの確認は各カード会社が提供する公式スマートフォンアプリ(Vpassアプリ、セゾンPortal、PayPayアプリ等)を通じて行います。基本的な確認フローは以下の通りです。
- カード会社の公式会員アプリにログインする(生体認証または二段階認証)
- ホーム画面の「カード番号を見る」「カード情報を表示」などのボタンをタップ
- 生体認証(Face ID / 指紋認証)またはワンタイムパスコードによる本人確認を実行
- 画面上に16桁のカード番号、有効期限とともに3桁または4桁のセキュリティコードが表示される
この仕組みにより、実店舗でカードを提示した際に店員や周囲の人間に番号を盗み見(ショルダーハック)されるリスクをほぼゼロに抑えることが可能です。アプリ上ではワンタップでコードをコピーできる機能も実装されており、スマートフォンのセキュリティを強固にしておくことが前提条件となります。
【緊急時の対処法】文字が擦れて消えた・入力を間違えてロックされた時の復旧手順
物理カードを長年財布に入れて使用していると、摩擦によって券面の印字が薄れ、セキュリティコード 消えた 対処法に頭を悩ませるケースが頻発します。
結論として、セキュリティコードはカード会社のデータベースにも平文(そのまま読める形)で保存されていないため、電話窓口やチャットサポートに問い合わせてもオペレーターからコードを教えてもらうことは不可能です。番号が完全に判読不能となった場合は、クレジットカードの再発行手続きを行う必要があります。
再発行にあたっては、クレジットカード 再発行 手数料が発生するかどうかがカード会社や会員ランクによって分かれます。経年劣化や磁気不良による再発行は「無料」とする会社が多い一方、紛失扱いや一部の一般カードでは550円〜1,100円(税込)程度の手数料が請求される場合があります。なお、再発行を行うとカード番号やセキュリティコード、有効期限が刷新されるため、公共料金やサブスクリプション等の登録情報を更新する手間が生じます。
また、ネット通販などでコードを連続して誤入力した際のセキュリティコード 間違えた ロック解除についても注意が必要です。カード会社各社は不正アタック対策として、同一カードに対する連続誤入力に厳格な制限を設けています。一般的に3回〜5回連続で間違えるとセキュリティロックがかかります。
一時的なロックであれば24時間程度で自動解除されるケースもありますが、カード会社全体のセキュリティシステムによって恒久ロックがかかった場合は、カード裏面のカスタマーサポートデスクへ本人が電話連絡し、本人確認を経てロック解除またはカード再発行の手続きを取る必要があります。
【実態検証と心理分析】他人に教えたらどうなる?フィッシング詐欺の罠と防衛策
ネット犯罪の手口が高度化する中、セキュリティコード 他人に教えた 不正利用による金銭的被害は深刻な社会問題となっています。一般社団法人日本クレジット協会の統計データによると、クレジットカード不正利用被害額の9割以上を「番号盗用被害」が占めており、その主要な手口がセキュリティコードの詐取です。
特に警戒すべきは、実在する銀行、ECサイト、配送業者、電力会社などを装ったフィッシング詐欺 セキュリティコード 入力の被害です。「アカウントが不正アクセスのため凍結された」「配送先住所が不明なため再確認が必要」といった偽のSMSやメール(スミッシング)を送りつけ、精巧に作られた偽サイトへ誘導する手口が横行しています。
【心理分析】なぜ警戒心の強い人でもコードを入力してしまうのか?フィッシング詐欺に引っかかる背景には、人間心理の脆弱性を突く明確な構造が存在します。詐欺グループは以下の認知バイアスを巧みに利用します。
- 緊急性と恐怖の刷り込み:「24時間以内に更新しないと利用停止」といった切迫したメッセージにより、論理的思考を停止させ、焦燥感を煽る。
- 権威性の悪用:大手金融機関や官公庁のロゴ・デザインを完全模倣し、公式からの重要通知であると誤認させる。
- 認知的不協和の解消:「普段使っているサービスだから早く問題を解決したい」という心理から、通常なら入力しない重要コードを無意識に入力してしまう。
もし誤って偽サイトに入力してしまったり、第三者にコードを口頭やメッセージで伝えてしまった場合は、1分でも早くカード会社へ連絡してカード利用停止手続きを行ってください。正規のカード会社や加盟店が、メールや電話口でセキュリティコードの提示を求めることは絶対にありません。
【プロの結論】セキュリティリスクを最小化する運用法と利用者の判断基準
キャッシュレス社会におけるリスク管理の要諦は、「情報は必ず漏洩し得る」という前提に立ったゼロトラスト思考と、適切な心理的バウンダリー(境界線)の設定にあります。カード情報を守り切るための具体的な判断基準を提示します。
【プロの結論】安全なキャッシュレス運用に向いている人・見直しが必要な人▼安全に運用できている人の行動基準(推奨)
- ナンバーレスカードを採用し、カード情報は生体認証付きの専用アプリで管理している
- カード会社の「利用通知サービス」を設定し、1円以上の決済でも即座にスマホへプッシュ通知が届くようにしている
- SMSやメールのリンクから直接ログインせず、必ず公式アプリまたはブラウザのブックマークからアクセスしている
- 3Dセキュア(EMV 3-Dセキュア / 本人認証サービス)のワンタイムパスワードを必ず有効化している
▼今すぐセキュリティ対策の見直しが必要な人の行動パターン(危険)
- カードのセキュリティコードをメモ用紙やスマートフォンのメモアプリに平文で保存している
- 「アカウント更新」「支払情報再確認」のメール内リンクをクリックしてカード情報を入力した経験がある
- カード裏面のサインパネルにセキュリティコードが明瞭に見える状態で、他人にカードを手渡ししている
- 何年も同じカードを使い続け、印字が読めなくなっているのに放置している
自身の資産を守る防壁として、カード番号・有効期限・セキュリティコードの「3点セット」を絶対に軽視しない姿勢が大切です。
【クレジット カード セキュリティ コード】に関するよくある質問(FAQ)
Q1:セキュリティコードを他人に知られただけで勝手に使われてしまいますか?
A1:セキュリティコード単体だけで決済されることは通常ありませんが、カード番号(16桁)と有効期限、名義人の情報がセットで漏洩している場合、多くのネットショップで不正利用される危険性が極めて高くなります。漏洩が疑われる場合は即座にカード会社へ連絡し、利用停止と再発行を依頼してください。
Q2:実店舗の買い物でセキュリティコードを聞かれたり入力することはありますか?
A2:原則としてありません。実店舗の対面決済では、ICチップ読み取りと暗証番号(4桁のPIN)入力、またはサイン、タッチ決済が用いられます。店頭でセキュリティコードの口頭伝達や用紙への記入を求められた場合は、詐欺や不正取得の疑いがあるため拒否してください。
Q3:カードのセキュリティコードをシールなどで隠しても問題ないですか?
A3:市販のセキュリティ保護シール(剥がすと跡が残るタイプ等)を貼ってコードを隠すことは、覗き見防止として一定の有効性があります。ただし、ATMや店舗の決済端末にカードを挿入する際、シールの厚みで端末内にカードが詰まるトラブルの原因になることがあるため、完全ナンバーレスカードへの切り替えを検討する方が安全かつ確実です。
Q4:セキュリティコードを変更することはできますか?
A4:セキュリティコードの番号だけを個別に変更することはできません。コードを変更したい場合は、カード会社に連絡して「紛失・盗難」または「不正利用懸念」によるカード全体の再発行手続きを行う必要があります。その際、カード番号も同時に変更されます。
クレジットカードのセキュリティコードは、デジタル空間での安心・安全な商取引を支える最後の砦です。VisaやMastercard、JCBの「裏面3桁」、American Expressの「表面4桁」、そしてナンバーレスカードの「アプリ内管理」という各仕様を正しく理解し、適切に取り扱うことがトラブル防止の第一歩となります。
経年劣化で文字が消えた場合は速やかに再発行を申請し、万が一フィッシング詐欺等で情報が流出した疑いがある場合は躊躇なくカードの利用停止を行うなど、迅速な一次対応を徹底してください。正しい知識と防衛意識を持つことが、キャッシュレス社会を賢く安全に活用するための最大の鍵となります。